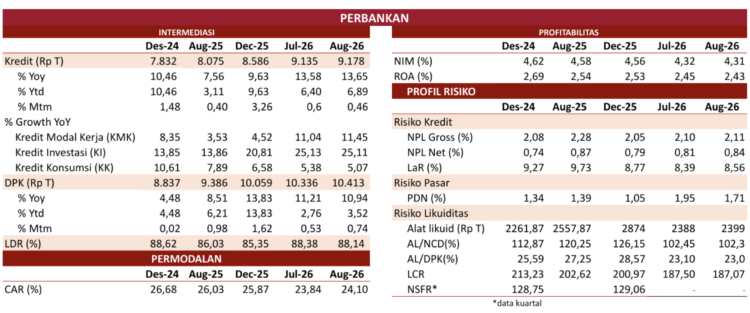
Jakarta, Berikabar.co – Penyaluran kredit perbankan nasional melanjutkan tren penguatan pada Agustus 2026. Kredit tumbuh 13,65 persen secara tahunan (year-on-year/yoy), meningkat dibandingkan Juli 2026 yang tercatat 13,58 persen. Dengan pertumbuhan tersebut, total penyaluran kredit perbankan mencapai Rp9.178 triliun.
Berdasarkan jenis penggunaannya, kredit investasi mencatat pertumbuhan tertinggi sebesar 25,11 persen yoy. Pertumbuhan ini diikuti kredit modal kerja sebesar 11,45 persen dan kredit konsumsi sebesar 5,07 persen.
Dari kategori debitur, kredit korporasi menjadi penopang utama dengan pertumbuhan mencapai 22,18 persen yoy. Sementara itu, penyaluran kredit kepada usaha mikro, kecil, dan menengah (UMKM) juga menunjukkan perbaikan. Kredit UMKM tumbuh 2,32 persen pada Agustus 2026, meningkat dibandingkan pertumbuhan Juli sebesar 1,62 persen. Berdasarkan kepemilikan bank, kredit bank badan usaha milik negara (BUMN) mencatat pertumbuhan tertinggi sebesar 16,41 persen yoy.
Di sisi lain, penyaluran kredit buy now pay later (BNPL) yang tercatat dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,41 triliun per Agustus 2026. Nilai tersebut setara dengan 0,34 persen dari total kredit perbankan. Meski porsinya relatif kecil, kredit BNPL masih tumbuh tinggi sebesar 29,10 persen yoy, meskipun melambat dibandingkan Juli 2026 yang mencapai 31,22 persen. Jumlah rekening BNPL juga meningkat menjadi 34 juta, dari 33,50 juta rekening pada bulan sebelumnya.
Dari sisi pendanaan, Dana Pihak Ketiga (DPK) perbankan tumbuh 10,94 persen yoy menjadi Rp10.413 triliun. Namun, pertumbuhan tersebut sedikit melambat dibandingkan Juli 2026 yang mencapai 11,21 persen. Berdasarkan komponennya, deposito tumbuh paling tinggi sebesar 13,10 persen yoy, diikuti giro sebesar 9,82 persen dan tabungan sebesar 9,56 persen.
Likuiditas perbankan tetap berada pada level yang memadai. Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) tercatat sebesar 102,31 persen, sedikit turun dibandingkan Juli 2026 sebesar 102,45 persen. Sementara itu, rasio Alat Likuid terhadap Dana Pihak Ketiga (AL/DPK) berada di level 23,04 persen, dibandingkan 23,10 persen pada bulan sebelumnya. Kedua rasio tersebut masih berada di atas ambang batas atau threshold masing-masing sebesar 50 persen dan 10 persen. Adapun Liquidity Coverage Ratio (LCR) tercatat sebesar 187,1 persen.
Kualitas kredit perbankan relatif terjaga, meskipun sejumlah indikator risiko mengalami kenaikan tipis. Rasio kredit bermasalah atau non-performing loan (NPL) gross tercatat sebesar 2,11 persen, dibandingkan 2,10 persen pada Juli 2026. Sementara itu, NPL net meningkat dari 0,81 persen menjadi 0,84 persen. Rasio Loan at Risk (LaR) juga naik dari 8,39 persen menjadi 8,56 persen. Dari sisi profitabilitas, return on assets (ROA) perbankan tercatat sebesar 2,43 persen, sedikit turun dibandingkan Juli 2026 sebesar 2,45 persen.
Meski demikian, ketahanan perbankan nasional tetap ditopang oleh permodalan yang kuat. Rasio kecukupan modal atau Capital Adequacy Ratio (CAR) meningkat menjadi 24,10 persen pada Agustus 2026, dari 23,84 persen pada Juli 2026. Tingkat permodalan tersebut mencerminkan tersedianya penyangga atau buffer untuk memitigasi risiko dan mendukung ketahanan industri perbankan.
Dalam upaya memberantas perjudian daring yang berdampak luas terhadap aspek sosial dan ekonomi, Otoritas Jasa Keuangan (OJK) meminta perbankan melakukan *Enhan